Modelli avanzati e competenze interne per un risk management realmente autonomo
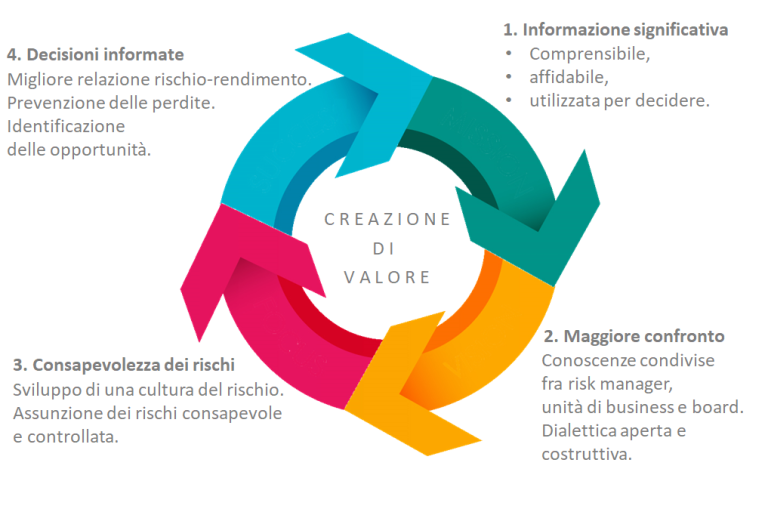
Una decisione è informata quando si basa su informazione che il decisore comprende, considera affidabile e utilizza concretamente nei processi decisionali.
Nel risk management bancario questo principio assume particolare rilievo.
L’efficacia dell’attività di controllo dei rischi dipende infatti dalla capacità del risk manager di fornire ai risk taker — unità di business e board — informazioni comprensibili, affidabili e utili alle decisioni. Questo è evidente se si considera che il risk manager non decide gli investimenti né assume direttamente i rischi, perciò, il suo compito è fornire ai decisori gli elementi necessari per comprenderli e gestirli.
Perché questo processo sia efficace, la banca deve poter contare su metriche di rischio che siano non solo corrette, ma anche comprensibili, verificabili e spiegabili.
Il presidio del processo è parte integrante del controllo del rischio
La significatività dell’informazione prodotta dipende dalla capacità della funzione risk management di presidiare il processo attraverso cui essa viene generata.
Questo significa:
- conoscere i fenomeni analizzati,
- verificare i dati che alimentano i modelli,
- comprendere le procedure di calcolo,
- controllare i parametri,
- saper interpretare e spiegare i risultati.
Quando il risk manager ha questo livello di controllo, la fiducia nell’informazione prodotta si trasferisce al management e le metriche calcolate non sono un semplice adempimento normativo, ma alimentano il confronto interno e stimolano all’approfondimento dei fenomeni.
In questo modo il risk management non si limita a controllare il rischio, ma contribuisce concretamente al processo di generazione di valore della banca.
Quando il modello diventa una “black box”
Questo circolo virtuoso si interrompe quando la ricerca di soluzioni rapide porta ad adottare approcci semplificati, a recepire acriticamente prassi di mercato o a esternalizzare integralmente i processi di misurazione del rischio.
Quando il personale della banca non è in grado di comprendere e giustificare i risultati prodotti dai modelli, le metriche rischiano di essere percepite come strumenti di mera compliance normativa, scarsamente affidabili e prive di reale utilità operativa.
Il segnale più evidente è la trasformazione del modello in una black box:
- “lo dice il modello” diventa l’unica spiegazione disponibile;
- i risultati non possono essere adeguatamente scomposti e ricostruiti;
- i parametri del modello non sono visibili o modificabili;
- è difficile effettuare analisi di sensitivity;
- per interpretare gli output dei modelli è necessario ricorrere continuamente al fornitore;
- per rispondere ad eventuali richieste di approfondimento dell’autorità di vigilanza si ricorre a consulenti esterni o allo stesso fornitore.
In queste condizioni, la banca perde progressivamente competenze interne, autonomia nella gestione dei processi e capacità di challenge al fornitore.
Outsourcing o insourcing: il vero discrimine è il governo del processo
Il problema nasce quando la banca esternalizza anche il governo del processo attraverso cui il modello viene utilizzato per misurare il rischio.
Un modello sviluppato da un fornitore esterno può essere pienamente integrato in un processo di insourcing se la banca mantiene la capacità di:
- controllare i dati in ingresso;
- verificare i calcoli;
- comprendere i passaggi intermedi;
- conoscere e governare i parametri;
- effettuare analisi di sensitivity;
- interpretare e spiegare i risultati.
In questa prospettiva, “insourcing” non significa necessariamente sviluppare internamente il modello. Significa mantenere all’interno della banca la conoscenza e il controllo del processo di misurazione dei rischi.
Il rischio di modello
Il rischio di modello è connesso alla possibilità di subire perdite o altre conseguenze negative a causa di decisioni basate su modelli errati, inadeguati o utilizzati impropriamente.
Può tradursi in:
- perdite finanziarie;
- decisioni strategiche inadeguate;
- errata valutazione dei rischi;
- inefficienze operative;
- rischi di compliance;
- danni di reputazione.
Una gestione efficace del rischio di modello richiede quindi non soltanto modelli robusti, ma anche competenze interne sufficienti a comprenderli, utilizzarli e sottoporli a verifica.
Un adeguato livello di conoscenze tecniche e di capacità di modellizzazione all’interno della funzione di controllo dei rischi permette alla banca di sviluppare modelli coerenti con le proprie caratteristiche e, allo stesso tempo, di valutare criticamente le soluzioni sviluppate da terzi.
Quando il modello è complesso, il produttore esterno può costituire un vantaggio
Per i modelli più complessi, utilizzare soluzioni sviluppate da specialisti esterni può offrire vantaggi significativi, quali:
- accesso a competenze specialistiche e tecnologie avanzate;
- aggiornamento continuo delle metodologie;
- capacità di seguire l’evoluzione normativa;
- riduzione dei tempi necessari per sviluppare internamente soluzioni sofisticate.
Il punto non è quindi scegliere ideologicamente tra outsourcing e insourcing.
La questione centrale è stabilire chi governa il processo.
La situazione diventa critica quando la banca non acquista semplicemente un modello, ma delega al fornitore l’intero processo di misurazione di uno specifico rischio.
In questo caso possono emergere tre criticità principali:
1. Scarsa explainability
Il personale della banca non dispone delle conoscenze necessarie per comprendere e giustificare i risultati ai risk taker, agli auditor e agli organi di controllo.
2. Mancanza di accountability
La banca deve comunque mantenere la responsabilità ultima dei processi e dei modelli utilizzati, anche quando questi sono stati sviluppati o gestiti da soggetti esterni.
3. Condivisione di dati
Dati sensibili, informazioni proprietarie e metriche di rischio possono dover essere condivisi con soggetti terzi.
Backsourcing: riportare il governo del processo all’interno della banca
Quando la banca decide di riportare all’interno il governo del processo — attraverso un percorso di backsourcing — può recuperare progressivamente controllo, competenze e autonomia.
Il risultato non consiste necessariamente nel sostituire i fornitori esterni, ma nel creare all’interno della banca le competenze necessarie per governarli.
Questo consente di:
- recuperare controllo e accountability;
- sviluppare competenze quantitative e di data management;
- comprendere e verificare i modelli utilizzati;
- effettuare un efficace challenge nei confronti dei fornitori;
- proteggere maggiormente dati e informazioni proprietarie;
- migliorare progressivamente i processi di misurazione e reporting;
- rafforzare la capacità di dialogo con auditor e autorità di vigilanza.
Il backsourcing diventa quindi un percorso di acquisizione progressiva di autonomia, non necessariamente un ritorno integrale allo sviluppo interno di ogni componente tecnologica.
L’approccio di MetricsLab
MetricsLab sviluppa modelli e soluzioni software a supporto di progetti di insourcing e backsourcing dei processi di misurazione dei rischi finanziari e per il controllo dei loro effetti sulla redditività della banca.
Le principali aree di applicazione comprendono:
- il pricing dei crediti in fase di origination,
- la misurazione del rischio di tasso e del rischio di spread sul banking book,
- il controllo del rischio di mercato,
- la misurazione del rischio di credito a livello di portafoglio,
- il calcolo delle perdite attese su esposizioni performing e non-performing,
- il monitoraggio dei tassi di recupero dei crediti deteriorati.
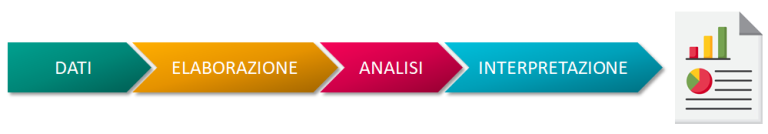
Il nostro approccio combina soluzioni informatiche avanzate e formazione specialistica per consentire alla banca di acquisire, in tempi brevi, la capacità di gestire autonomamente tutte le fasi del processo: dalla gestione dei dati in input fino alla produzione della reportistica.
Per assicurare riservatezza e governo del processo, i programmi risiedono sulle infrastrutture della banca e sono accessibili esclusivamente a personale interno autorizzato. Il produttore non accede ai programmi, ai dati di input o ai risultati prodotti dai modelli.
I dati in ingresso e gli output dei modelli sono esportabili, dal personale della banca, per finalità di controllo e per la costruzione della reportistica interna.
Per favorire la convalida e l’auditing dei procedimenti di calcolo, numerosi risultati intermedi possono essere visionati, esportati, analizzati e ricostruiti utilizzando strumenti di calcolo indipendenti.
L’obiettivo è chiaro: evitare che il modello diventi una black box.
La banca deve poter comprendere non soltanto il risultato finale, ma anche il processo che conduce a quel risultato.
Combinare tecnologia e competenze
Soluzioni di modelling avanzate, unite a programmi progettati per essere facilmente utilizzabili, consentono di stabilizzare i processi, ridurre i tempi di elaborazione e contenere il fabbisogno di risorse altamente specialistiche.
La possibilità di utilizzare le applicazioni su infrastrutture informatiche standard (comuni personal computer), senza ricorrere necessariamente a hardware dedicato, rende le soluzioni particolarmente adatte alle banche di dimensioni medio-piccole.
Ma il valore del progetto non si esaurisce nella tecnologia.
Nel tempo, l’utilizzo dei programmi contribuisce a sviluppare:
- competenze quantitative;
- capacità di data management;
- conoscenza dei modelli;
- capacità di controllo dei processi;
- autonomia nell’analisi dei risultati;
- capacità di challenge nei confronti dei fornitori.
Misurazione del rischio e qualità delle decisioni
Quando i risultati dei modelli sono comprensibili e spiegabili, le metriche di rischio informano i processi decisionali e guidano le scelte dei risk taker.
La condivisione delle informazioni sui rischi favorisce un confronto più efficace tra risk management, unità di business e board, aumentando la consapevolezza delle minacce e delle opportunità.
Il risultato finale è una banca autonoma nella gestione dei processi di misurazione dei rischi, capace di confrontarsi alla pari con i fornitori e più preparata nel confronto con le autorità di vigilanza.
Metrics Library
Metrics è una libreria di programmi per la valutazione dei crediti e per il risk management delle banche.
Pricing dei crediti all’origine.
Calcolo del tasso di pareggio (hurdle rate) e dei margini generati da ogni nuova operazione di credito.
Costruzione delle matrici di transizione e delle curve di default forward looking.
Calcolo delle perdite attese lifetime e a 12 mesi.
Calcolo della Distribuzione delle perdite e del Credit VaR a livello di portafoglio.
Stima dell’evoluzione prospettica degli NPL.
Controllo della persistenza negli stati NPL.
Supporto al monitoraggio del credito.
Piani di recupero
Costruzione dei piani di recupero per la valutazione degli crediti non-performing.
Controllo dei tassi di recupero
Calcolo dei tassi di recupero sulle sofferenze. Controllo delle stime di recupero e verifiche di aderenza tra recuperi attesi e recuperi realizzati.
Calcola il delta-EVE e l’expected NII mediante approccio deterministico e stocastico.
Supporta il risk management e la pianificazione nella stima del margine di interesse atteso in scenari alternativi.
Rischio di mercato
Analisi del rischio dei portafogli di strumenti finanziari.
Calcolo del value at risk.
Calcolo dell’esposizione al rischio di tasso e al rischio di spread.
Supporto ai servizi di retail risk management rivolti agli investitori privati.
Faq
I vostri applicativi sono integrabili con il sistema informativo della mia banca?
Sì. Gli applicativi Metrics Lab sono progettati per lavorare anche in autonomia, ma possono integrarsi con i dati interni attraverso import/export da Excel o file strutturati (CSV/XML).
Sono strumenti pensati solo per grandi banche?
No. I nostri moduli sono stati adottati con successo sia da banche di grandi dimensioni che da realtà più snelle, grazie alla loro struttura modulare e personalizzabile.
Quanto tempo serve per iniziare a usarli?
L’attivazione è rapida. Dopo una fase iniziale di setup e formazione (anche da remoto), i moduli sono pienamente operativi. In media, una banca può iniziare a usarli in meno di 10 giorni.
Offrite supporto anche dopo l’installazione?
Sì. Forniamo assistenza continuativa, aggiornamenti gratuiti e formazione su richiesta. I nostri clienti entrano in una community attiva di confronto e crescita.
È possibile vedere una demo prima dell’acquisto?
Certo. Puoi richiedere una presentazione personalizzata o una brochure tecnica per approfondire struttura, logica e funzionalità dei singoli moduli.
Vuoi capire se può funzionare anche per la tua banca?
Contattaci per ricevere informazioni personalizzate sui nostri applicativi.